




earnings call
Berita & Analisis
Saham Micron (MU): Harga, Kinerja, dan Laporan Keuangan

Micron akan merilis hasil kuartal keempat sekaligus penutup tahun fiskal 2026 pada Rabu, 30 September 2026.
Konsensus analis memperkirakan revenue $50,42 miliar (+345% YoY) dan EPS $31,14 (+928% YoY) — sejalan dengan panduan Micron sendiri $31,00 plus-minus $1,00.
Saham MU diperdagangkan di $1.027,77 (21 September 2026, +1,18%), sekitar 18,1% di bawah rekor tertinggi $1.254,81, dengan target rata-rata 49 analis $1.513,11 (Strong Buy) menyiratkan upside sekitar 47,2%.
Micron dijadwalkan merilis hasil kuartal keempat sekaligus penutup tahun fiskal 2026 pada Rabu, 30 September 2026, dikonfirmasi lewat rilis pers resmi perusahaan.
Laporan ini mencakup kuartal keempat sekaligus penutup tahun fiskal 2026 (Q4 FY2026). Pasar sedang menanti konfirmasi apakah momentum harga memori yang melonjak tajam sepanjang tahun ini masih berlanjut ke kuartal penutup, mengingat industri memori secara historis dikenal sangat siklikal.
Jelang rilis 30 September 2026, ekspektasi pasar terhadap Micron dibentuk oleh kombinasi yang jarang terjadi: permintaan chip memori HBM untuk AI yang melebihi kapasitas produksi sekitar 50% menurut CEO Sanjay Mehrotra, seluruh output HBM 2026 yang sudah terjual habis lewat kontrak jangka panjang, dan harga memori (DRAM, NAND, HBM) yang melonjak 80-90% dari Q4 2025 ke Q1 2026 — kombinasi yang mendorong ekspektasi pertumbuhan laba nyaris 930% YoY untuk kuartal ini.
Metrik | Ekspektasi / konsensus jelang rilis | Aktual |
|---|---|---|
Periode laporan | Q4 FY2026 (penutup tahun fiskal) | — |
Tanggal rilis | Rabu, 30 September 2026 | — |
Wall Street Rating | Strong Buy | — |
Target harga 1 tahun | $1.566,92 | — |
Revenue Q4 (konsensus) | $50,42 miliar (+345% YoY dari $11,32 miliar di Q4 FY2025) | — |
EPS (konsensus) | $31,14 (+928% YoY dari $3,03 di Q4 FY2025) | — |
Panduan manajemen | EPS $31,00 plus-minus $1,00 (sejalan dengan konsensus) | — |
Pandangan konservatif | Goldman Sachs: Hold — valuasi sudah mencerminkan sebagian besar optimisme siklus memori saat ini | — |
Investor menanti apakah manajemen memberi sinyal soal keberlanjutan harga memori yang tinggi memasuki FY2027, mengingat Micron sudah mengumumkan rencana belanja modal sekitar $200 miliar untuk ekspansi kapasitas guna mengatasi apa yang disebut perusahaan sebagai kelangkaan pasokan memori historis. Micron juga memperkirakan pasar HBM akan mencapai $100 miliar pada 2028 — dua tahun lebih cepat dari proyeksi sebelumnya, sinyal keyakinan manajemen bahwa siklus permintaan AI ini akan bertahan lebih lama dari siklus memori biasa.
Saham MU diperdagangkan di $1.027,77 pada 21 September 2026, naik 1,18% (+$11,97) dari penutupan sebelumnya $1.015,80, dengan rentang perdagangan harian $1.025,71-$1.028,68.
Saham MU kini sekitar 18,1% di bawah rekor tertinggi 52 minggunya $1.254,81 (dicapai 25 Juni 2026), namun sudah melonjak lebih dari 5,6 kali lipat dari titik terendah 52 minggu $154,67 (25 September 2025) — lonjakan luar biasa yang mencerminkan re-rating besar-besaran seiring ledakan permintaan memori AI sepanjang tahun ini. Market cap Micron saat ini sekitar $1,16 triliun.
Pada kuartal ketiga FY2026 (dilaporkan 24 Juni 2026), Micron mencatat revenue $41,46 miliar, melonjak lebih dari empat kali lipat dari $9,30 miliar setahun sebelumnya, dengan non-GAAP EPS $25,11 dan free cash flow rekor $18,3 miliar. Untuk kuartal keempat yang akan dilaporkan, konsensus memperkirakan revenue $50,42 miliar (+345% YoY dari $11,32 miliar) dan EPS $31,14 (+928% YoY dari $3,03) — momentum pertumbuhan yang terus berakselerasi kuartal demi kuartal sepanjang FY2026.
Dengan seluruh output HBM 2026 sudah terjual habis dan harga memori melonjak 80-90% dalam dua kuartal terakhir, pasar menilai Micron dari lensa siklus permintaan AI yang oleh manajemen diperkirakan bertahan hingga 2027 dan seterusnya. Namun investor perlu tetap membaca valuasi ini dalam konteks sejarah industri memori yang sangat siklikal — laba yang melonjak ekstrem seperti ini secara historis jarang bertahan permanen, sehingga forward multiple yang tampak rendah tidak otomatis berarti "murah tanpa risiko".
Metrik | Data |
|---|---|
Wall Street Rating | Strong Buy |
Target Price (1 Tahun) | $1.566,92 |
Upside | +54,25% dari harga penutupan tanggal 18 September 2026 di level $1.015,8 |
Sumber | Google Finance |
Rata-rata target harga 1 tahun adalah $1.566,92, menyiratkan upside sekitar 54,25% dari harga saat ini..
RBC Capital menerbitkan catatan bullish pada 18 September 2026 yang menyebut permintaan memori AI mendukung valuasi saat ini. Bernstein dan Mizuho juga mempertahankan rating Buy, meski Mizuho memangkas target dari $1.375 menjadi $1.300 dengan alasan kekhawatiran soal potensi "de-specing" (pengurangan spesifikasi memori) pada GPU/ASIC generasi mendatang. Di sisi lain, Goldman Sachs (analis James Schneider) mempertahankan rating Hold meski tetap memperkirakan kuartal ini akan "kuat" secara operasional — perbedaan pandangan yang mencerminkan skeptisisme soal valuasi, bukan soal fundamental jangka pendek.
Micron adalah salah satu produsen chip memori terbesar di dunia, dengan dua lini produk utama: DRAM dan NAND. Dalam setahun terakhir, Micron menjadi salah satu penerima manfaat terbesar dari ledakan permintaan komputasi AI lewat chip HBM (High Bandwidth Memory) yang jadi komponen kritis di server AI generasi terbaru.
CEO Sanjay Mehrotra menyebut permintaan memori AI saat ini melebihi kapasitas produksi sekitar 50%, dengan seluruh output HBM Micron untuk 2026 sudah terjual habis lewat kontrak jangka panjang — kelangkaan pasokan yang mendorong harga memori (DRAM, NAND, HBM) melonjak 80-90% dari Q4 2025 ke Q1 2026.
Micron mengumumkan rencana belanja modal sekitar $200 miliar untuk ekspansi kapasitas, sekaligus memproyeksikan pasar HBM akan mencapai $100 miliar pada 2028 — dua tahun lebih cepat dari perkiraan sebelumnya, sinyal keyakinan manajemen bahwa siklus permintaan AI kali ini akan bertahan lebih lama dibanding siklus memori pada umumnya.
Revenue melonjak dari $9,30 miliar (Q3 FY2025) menjadi $41,46 miliar (Q3 FY2026), dan konsensus memperkirakan akselerasi lebih lanjut ke $50,42 miliar di Q4 — pola pertumbuhan yang jarang terlihat di perusahaan semikonduktor sebesar ini, menjadikan earnings 30 September konfirmasi penting apakah tren ini bisa terus berlanjut.
Ini risiko paling penting untuk dipahami: industri chip memori memiliki sejarah panjang siklus boom-bust, di mana periode harga tinggi dan margin lebar sering diikuti periode oversupply dan koreksi tajam. Proyeksi pertumbuhan EPS +928% mencerminkan kondisi pasar yang sangat ketat saat ini, namun kondisi seperti ini secara historis jarang bertahan permanen.
Rencana belanja modal besar-besaran Micron dan pesaingnya untuk mengejar permintaan saat ini membawa risiko oversupply di masa depan jika ekspansi kapasitas industri melebihi pertumbuhan permintaan riil — dinamika yang berulang kali terjadi di siklus memori sebelumnya, dan menjadi salah satu alasan Goldman Sachs mempertahankan rating Hold meski fundamental jangka pendek kuat.
Saham MU sempat jatuh dari rekor tertinggi $1.254,81 di Juni 2026 di tengah aksi jual sektor memori yang lebih luas, dipicu ancaman kompetitif produsen memori China (YMTC), kekecewaan pasar terhadap kebijakan capital return Samsung, dan rumor substitusi pemasok Apple — sebelum rebound signifikan seiring optimisme siklus AI. Beta saham yang tinggi menandakan MU bisa terus bergerak jauh lebih tajam dibanding indeks acuan, baik saat rally maupun koreksi.
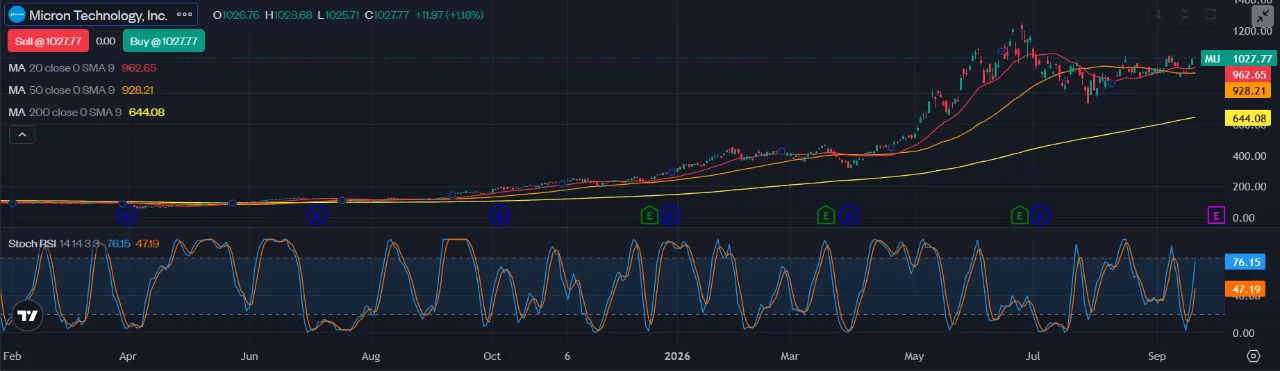
Berdasarkan grafik TradingView, saham MU diperdagangkan di $1.027,77 pada 21 September 2026, berada di atas ketiga rata-rata pergerakan kuncinya — MA20 $962,65, MA50 $928,21, dan MA200 $644,08 — struktur teknikal yang sangat bullish di semua kerangka waktu, dengan MA200 yang jauh di bawah harga saat ini mencerminkan skala rally luar biasa yang terjadi sepanjang tahun ini.
Stochastic RSI (14,14,3,3) tercatat di %K 76,15 dan %D 47,19 — %K sudah mendekati zona overbought (80) sementara %D masih tertinggal jauh di bawahnya, mengindikasikan momentum naik yang baru terbentuk setelah periode konsolidasi di kisaran $900-1.000 pada Juli-Agustus. Pola ini biasanya menandakan momentum jangka pendek yang menguat, meski %K yang mendekati batas overbought juga membuka ruang jeda konsolidasi jika earnings 30 September tidak memberi katalis tambahan.
Angka ini bukan cerminan performa mendatang. Periode data: September 2025-21 September 2026.
Kamu bisa membeli saham MU secara legal melalui platform Pluang. Pluang bekerja sama dengan PT PG Berjangka yang memiliki izin sebagai Perantara Pedagang Derivatif Keuangan yang diawasi oleh Otoritas Jasa Keuangan (OJK) untuk produk derivatif keuangan dengan aset dasar berupa Efek.
Kamu bisa miliki saham AS seperti $MU mulai dari $1 di Pluang, atau eksplor Options Trading untuk memanfaatkan volatilitas jelang earnings. Perdagangan options difasilitasi oleh PT PG Berjangka sebagai Perantara Pedagang Derivatif Keuangan yang berizin dan diawasi oleh OJK untuk produk derivatif keuangan dengan aset dasar berupa Efek. Options Trading adalah produk berisiko tinggi dan tidak ada jaminan keuntungan yang ditawarkan oleh produk ini — pelanggan wajib melakukan riset sendiri sebelum bertransaksi.
Micron dijadwalkan merilis hasil kuartal keempat sekaligus penutup tahun fiskal 2026 pada Rabu, 30 September 2026.
Konsensus analis memperkirakan revenue $50,42 miliar (+345% YoY) dan EPS $31,14 (+928% YoY), sejalan dengan panduan manajemen sendiri $31,00 plus-minus $1,00.
Lonjakan ini didorong permintaan chip memori HBM untuk AI yang melebihi kapasitas produksi sekitar 50%, seluruh output HBM 2026 yang sudah terjual habis, dan harga memori yang melonjak 80-90% dalam dua kuartal terakhir — kombinasi volume dan harga yang mendorong ekspansi margin sangat signifikan.
HBM (High Bandwidth Memory) adalah jenis chip memori dengan bandwidth sangat tinggi yang jadi komponen kritis di server AI generasi terbaru. Micron adalah salah satu dari sedikit produsen global yang mampu memproduksinya dalam skala besar, dengan seluruh output 2026 sudah terjual habis lewat kontrak jangka panjang.
Rata-rata target harga 1 tahun adalah $1.566,92 (Strong Buy), menyiratkan upside sekitar 54,25% dari harga saat ini — meski Mizuho baru-baru ini memangkas targetnya ke $1.300 dari $1.375, dan Goldman Sachs mempertahankan rating Hold.
Risiko utama meliputi sifat siklikal industri memori yang historis rentan boom-bust, potensi oversupply dari ekspansi kapasitas $200 miliar yang sedang berjalan, dan volatilitas harga saham yang ekstrem akibat sensitivitas terhadap sentimen sektor memori secara luas.
Saham MU diperdagangkan di atas MA20 ($962,65), MA50 ($928,21), dan MA200 ($644,08) — struktur bullish di semua kerangka waktu. Stochastic RSI %K 76,15 mendekati zona overbought sementara %D 47,19 masih tertinggal, mengindikasikan momentum naik yang baru terbentuk.
Kamu bisa membeli saham MU secara legal melalui platform Pluang. Pluang bekerja sama dengan PT PG Berjangka yang memiliki izin sebagai Perantara Pedagang Derivatif Keuangan yang diawasi oleh Otoritas Jasa Keuangan (OJK) untuk produk derivatif keuangan dengan aset dasar berupa Efek.
Tanggal | Perubahan |
|---|---|
21 September 2026 | Pre-earnings penutupan tahun fiskal 2026 Q4 FY2026 Micron Technology. Data harga, konsensus Q4 FY2026 (revenue $50,42 miliar/+345%, EPS $31,14/+928%). |
Download aplikasi Pluang untuk investasi di 1000+ pilihan aset yang mencakup Saham AS & ETF, Options Trading untuk Saham AS & ETF, Aset Crypto, Crypto Futures, Emas, dan juga puluhan produk Reksa Dana, semua mulai dari Rp10.000 saja. Pluang bekerja sama dengan mitra-mitra yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK), Bappebti, dan/atau Bank Indonesia (BI) dalam menyediakan produk dan layanan tertentu. Yuk, download dan mulai investasi di aplikasi Pluang sekarang!
Disclaimer: Artikel ini bersifat informatif dan bukan ajakan atau rekomendasi investasi. Segala keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing individu. Kinerja masa lalu tidak menjamin hasil di masa depan.


