




daily news
Berita & Analisis
Contoh Uang Kartal: Pengertian & Nominalnya

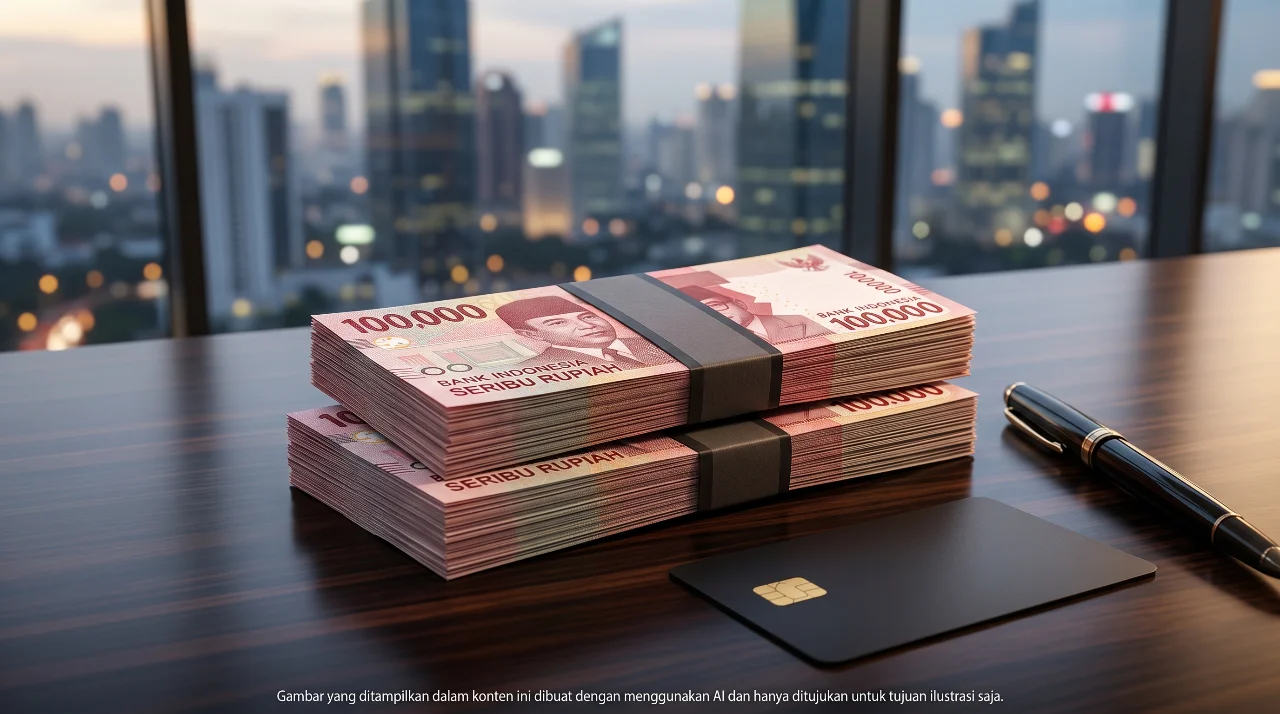
Contoh Uang Kartal adalah uang kertas dan uang logam yang diterbitkan Bank Indonesia sebagai alat pembayaran resmi yang sah digunakan dalam transaksi sehari-hari. Uang kartal berbeda dengan uang giral (seperti saldo rekening bank) karena berbentuk fisik dan dapat langsung digunakan tanpa perantara lembaga keuangan.
Uang kartal adalah alat pembayaran tunai berbentuk fisik yang diterbitkan dan diedarkan oleh Bank Indonesia berdasarkan undang-undang yang berlaku, sehingga keasliannya dijamin secara hukum. Empat ciri utama uang kartal:
1. Hanya Bank Indonesia yang berwenang menerbitkannya, untuk menjaga keaslian dan mengendalikan jumlah uang beredar.
2. Berbentuk fisik dalam dua jenis: uang logam dan uang kertas.
3. Dijamin keabsahannya oleh undang-undang, sehingga masyarakat memiliki kepastian hukum saat menggunakannya.
4. Berstatus sebagai alat pembayaran resmi yang wajib diterima untuk transaksi di dalam negeri.
Uang kartal berfungsi sebagai alat tukar langsung: satu pihak menyerahkan sejumlah uang kertas/logam, pihak lain menyerahkan barang atau jasa senilai nominal yang disepakati, tanpa perlu proses pemindahan dana melalui bank. Selain sebagai alat pembayaran, uang kartal juga berfungsi sebagai penyimpan nilai (untuk digunakan atau disimpan sebagai dana darurat) dan sebagai satuan hitung yang menyeragamkan nilai barang/jasa sehingga memudahkan perhitungan untung-rugi dan negosiasi harga.
Uang kartal yang beredar di Indonesia terdiri atas uang kertas dan uang logam dengan berbagai pecahan nominal, sebagaimana dirangkum pada tabel berikut (data per September 2026, sumber: Bank Indonesia; nominal dan desain dapat diperbarui BI dari waktu ke waktu — cek daftar uang Rupiah resmi yang berlaku di situs BI sebelum digunakan sebagai referensi transaksi).
Jenis | Contoh Pecahan Umum | Keterangan |
Uang Kertas | Rp100.000, Rp50.000, Rp20.000, Rp10.000, Rp5.000, Rp2.000, Rp1.000 | Dicetak di atas kertas khusus dengan gambar, kode, dan fitur pengaman tertentu |
Uang Logam | Rp1.000, Rp500, Rp200, Rp100 | Terbuat dari logam seperti aluminium, kuningan, atau nikel |
Berdasarkan pihak penerbit dan bahan pembuatnya, uang kartal juga dapat dikelompokkan menjadi uang bank (diterbitkan Bank Indonesia, meliputi uang logam dan uang kertas) dan, dalam konteks yang lebih luas, uang kertas negara yang pernah diterbitkan pemerintah pada masa tertentu.
Kelebihan:
● Uang kertas mudah dibawa dan disimpan karena bentuknya ringkas serta memiliki desain yang sulit dipalsukan berkat fitur pengaman resmi.
● Uang logam memiliki daya tahan lebih baik dibandingkan uang kertas dan tidak mudah rusak.
● Diterima secara luas sebagai alat pembayaran resmi tanpa memerlukan koneksi internet atau perangkat elektronik.
Risiko dan keterbatasan:
● Uang kertas rentan rusak, sobek, atau hilang; jika rusak parah dapat kehilangan nilai fungsinya sebagai alat pembayaran.
● Uang logam memiliki nilai nominal yang relatif kecil sehingga terasa berat dan kurang praktis dibawa dalam jumlah besar.
● Menyimpan uang kartal dalam jumlah besar secara tunai berisiko hilang, dicuri, atau tergerus inflasi karena tidak menghasilkan imbal hasil apa pun.
5. Simpan uang kartal secukupnya untuk kebutuhan transaksi harian, dan hindari menyimpan seluruh dana tunai dalam jumlah besar di rumah.
6. Periksa keaslian uang kertas melalui fitur pengaman resmi (dilihat, diraba, diterawang) sebelum menerima dalam transaksi.
7. Simpan uang kertas di tempat yang terhindar dari air, panas berlebih, dan lipatan tajam agar tidak mudah rusak.
8. Pertimbangkan menyimpan sebagian dana dalam bentuk simpanan non-tunai di bank atau instrumen keuangan lain agar tidak seluruh nilai tergerus inflasi.
Contoh uang kartal di Indonesia meliputi uang kertas pecahan Rp100.000, Rp50.000, Rp20.000, Rp10.000, Rp5.000, Rp2.000, dan Rp1.000, serta uang logam pecahan Rp1.000, Rp500, Rp200, dan Rp100. Seluruhnya diterbitkan oleh Bank Indonesia dan berlaku sebagai alat pembayaran resmi (data per September 2026, sumber: Bank Indonesia).
Uang kartal adalah uang fisik (kertas dan logam) yang diterbitkan Bank Indonesia dan dapat langsung digunakan untuk transaksi. Uang giral adalah dana dalam bentuk saldo rekening bank yang penggunaannya memerlukan perantara lembaga keuangan, seperti transfer, cek, atau kartu debit, tanpa berbentuk fisik seperti uang kartal.
Hanya Bank Indonesia yang berwenang menerbitkan dan mengedarkan uang kartal di Indonesia berdasarkan undang-undang yang berlaku. Kewenangan tunggal ini bertujuan menjaga keaslian uang, mengendalikan jumlah uang beredar, serta mencegah risiko inflasi maupun deflasi yang tidak terkendali akibat penerbitan uang oleh pihak yang tidak berwenang.
Uang kartal adalah uang kertas dan uang logam yang diterbitkan Bank Indonesia sebagai alat pembayaran resmi, penyimpan nilai, dan satuan hitung dalam transaksi sehari-hari. Memahami ciri-ciri, contoh nominal, serta kelebihan dan risikonya membantu masyarakat menggunakan dan menyimpan uang tunai secara lebih bijak, termasuk mempertimbangkan diversifikasi ke instrumen non-tunai untuk sebagian dana agar nilainya tidak seluruhnya tergerus inflasi.
Artikel ini bersifat informatif dan bukan ajakan atau rekomendasi investasi. Setiap keputusan investasi sepenuhnya menjadi tanggung jawab investor. Grup Pluang telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK), Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti), dan/atau Bank Indonesia (BI) dalam menyediakan produk dan layanan tertentu. Gambar ilustrasi pada artikel ini dibuat menggunakan AI.
Referensi tautan disclaimer: Otoritas Jasa Keuangan (OJK) — https://www.ojk.go.id/id/Default.aspx; Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) — https://bappebti.go.id/; Bank Indonesia (BI) — https://www.bi.go.id/id/default.aspx.


